环保企业起诉县水利局,追讨1.79亿欠款,回款难再引关注
近日,河南清水源科技股份有限公司(简称"清水源",证券代码300437)全资子公司河南同生环境工程有限公司(简称"同生环境")就与宝丰县水利局的建设工程施工合同纠纷,向宝丰县人民法院提起诉讼,涉案金额合计约1.79亿元,法院已受理尚未开庭审理。11月11日晚间,清水源披露该诉讼公告。这起案件,再次将中小企业"回款难"这一老问题推到了台前。
01. 7年前的项目,欠款多次催要无果
公告显示,2019年6月24日,同生环境经公开招标程序中标宝丰县水利局发包的宝丰县乌江河源头环境综合治理项目。2019年6月30日,双方签订《宝丰县乌江河源头环境综合治理项目工程总承包合同》(第1标段),约定由同生环境对案涉项目实行工程总承包,最终结算价格采用合同价加签证变更、以最终决算审计结果为准。该项目属宝丰县"四水同治"系列水环境治理工程之一,此前宝丰县已实施湛河源头环境综合治理项目(总投资2.52亿元,含河道治理、农村环境整治、中水深度处理)。
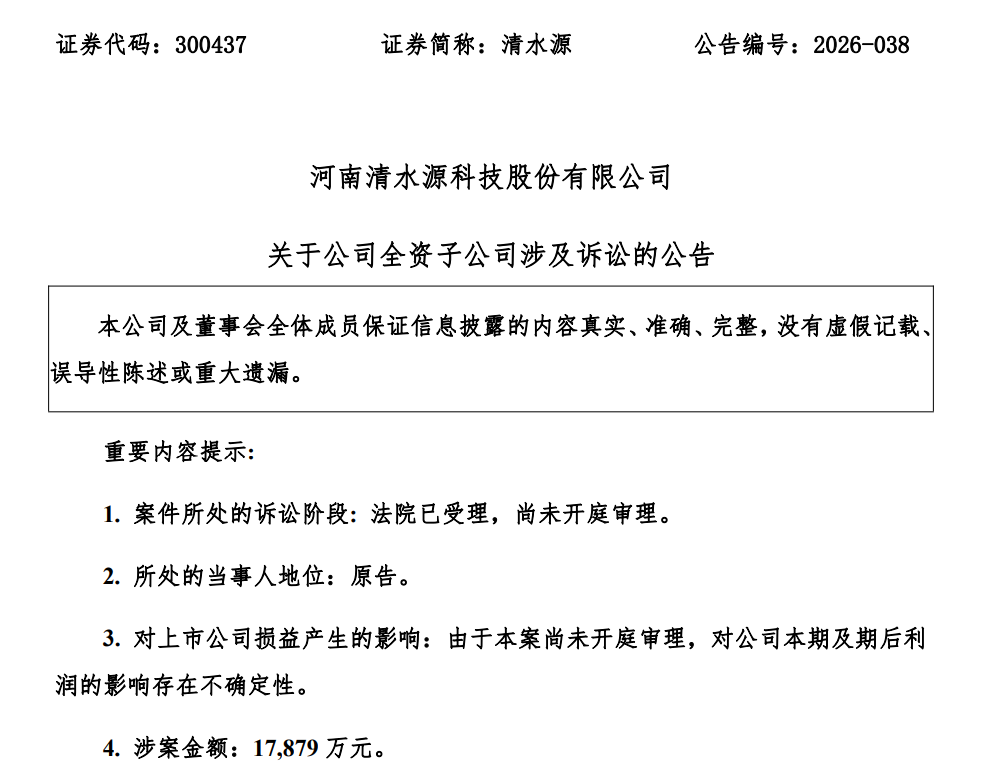
合同签订后,同生环境已依约完成全部施工义务,工程验收合格并交付使用。宝丰县水利局支付部分工程款后,尚欠工程款本金137,645,315.97元(约1.38亿元)。经原告多次催要,被告始终拖延支付。依照案涉合同专用条款第4.5.2条的约定,欠付利息合计41,147,795.52元(约4115万元)——公告明确,该利息以各期欠付工程款为基数,按照合同约定的年利率6.98%,分别自各单体工程竣工验收次日起暂计至2026年8月31日,之后按该标准计算至实际清偿完毕之日止。
同生环境的诉请有三项:判令被告支付拖欠工程款137,645,315.97元;支付利息41,147,795.52元;诉讼费、保全费由被告承担,暂共计178,793,111.49元。宝丰县人民法院已于2026年11月10日受理本次诉讼,下发《受理案件通知书》[(2026)豫0421民初5343号],目前尚未开庭审理。清水源称,由于本案尚未开庭审理,对公司本期及期后利润的影响存在不确定性,公司将持续关注后续进展并履行信息披露义务。
值得注意的是利息条款的分量。6115万这个数字之所以能撑起1.79亿标的近23%的比重,靠的是两个约定:一是年利率6.98%,明显高于当前1年期LPR水平,符合《保障中小企业款项支付条例》第十七条"约定利率不得低于合同订立时1年期贷款市场报价利率"的要求;二是起算点设在"各单体工程竣工验收次日",而非决算审计完成日或起诉日——这意味着利息随每个单体验收时点分别起算,实际计息期长达数年。对工程类企业而言,把这两条写进合同,是事后追偿时唯一能把"逾期损失"落地的抓手;若合同只写"按同期贷款利率计息"或干脆未约定,则只能落入每日万分之五的法定兜底标准,举证与计算都更为被动。
02. 回款难已成企业发展的现实枷锁
公开资料显示,河南清水源科技股份有限公司注册于河南省,由济源市清源水处理有限责任公司整体变更设立,主营水处理剂及衍生品生产研发销售、工业水处理服务及环保工程建设施工。河南同生环境工程有限公司成立于2004年4月19日,注册资本3亿元,主要从事环境工程、市政工程施工总承包、环保工程专业承包、工业废水治理等业务,系清水源于2016年8月收购的全资子公司,持股100%。
对清水源而言,应收账款压力已有持续的财务显性化。2026年三季报显示,公司应收账款3.795亿元、应收票据1.019亿元,二者合计4.815亿元;期末货币资金3.099亿元,未分配利润为-3978万元,仍处累计亏损状态。2025年末应收账款为3.21亿元、占总资产13.60%;2026年半年报中公司明确指出,随着业务规模扩大,若不能有效管控应收账款规模、加强经营活动现金流管理,将面临现金流短缺风险。公司已组建清欠专项专班,对应收账款开展拉网式排查、建立"一户一档"台账,按"已到期必清、将到期提醒、长期款攻坚"分类处置,并将应收账款纳入营销人员考核。
放在本案里看,1.38亿元本金相当于清水源2026年三季度末应收账款的36%以上、货币资金的45%左右——这不是一笔可以靠账期消化掉的小额挂账,而是要动用诉讼手段攻坚的长期疑难款。而对手方是县级水利局,意味着回款最终取决于地方财政的偿付能力与清欠资金的到位节奏,胜诉与拿到钱之间仍隔着执行环节。
类似清水源的案例并不少见。Wind数据显示,2026年上半年,其统计的环保行业A股140家上市公司总应收账款达1441.55亿元,比去年同期的1365.38亿元增加76.16亿元;同期这140家企业资产负债率由57.80%升至58.93%。国家统计局数据亦显示,截至2026年6月底,规模以上工业企业应收账款28.60万亿元,同比增长8.1%。账款被长期拖欠,一直是压在许多民营企业身上的"不能承受之重"。
03. 政策持续加码:从条例施行到会议推进
2025年6月1日,新修订的《保障中小企业款项支付条例》(国务院令第802号)正式施行,以空前力度彰显国家治理应收账款问题的决心。条例明确:机关、事业单位从中小企业采购货物、工程、服务,应自交付之日起30日内支付,合同另有约定的从其约定但最长不得超过60日;大型企业应自交付之日起60日内支付,且不得约定以收到第三方付款作为支付条件或按第三方付款进度比例支付;不得以法定代表人变更、履行内部付款流程,或在合同未作约定情况下以等待竣工验收备案、决算审计等为由拒绝或迟延支付;迟延支付应支付逾期利息,有约定的不得低于合同订立时1年期LPR,未约定的按每日万分之五计算;机关、事业单位和国有大型企业不得强制要求以审计结果作为结算依据。
本案的两处细节恰好与条例形成对照。其一,合同约定"以最终决算审计结果为准"——条例虽禁止强制以审计结果作为结算前提,但本案系2019年签订的合同,早于条例施行,且是否拖延验收、决算尚需庭审查明。其二,水利部门属条例所称"事业单位/机关"范畴,30日(最长60日)付款期限与6.98%的约定利率,都可能成为审理中衡量违约责任的参照。这也提示行业:新签合同应逐条对齐条例的账期、计息与非现金支付条款,把"法律护盾"提前嵌进去,而不是等到起诉时才发现抓手不足。
进入2026年,政策力度进一步升级。9月3日,工业和信息化部等十部门(工信部、发改委、科技部、财政部、人社部、商务部、人民银行、市场监管总局、金融监管总局、证监会)印发《促进中小企业发展"十五五"规划》(工信部联规函〔2026〕290号,落款9月1日)。规划在"保护合法权益"一项中明确提出:防范化解拖欠中小企业账款,深入贯彻落实《关于解决拖欠企业账款问题的意见》,严格执行《保障中小企业款项支付条例》,出台投诉处理和失信惩戒等相关配套措施;建设完善全国违约拖欠中小企业款项投诉平台,健全"两级受理、四级处理"投诉处理机制,实现"一站受理""一网通办";加大对机关、事业单位和大型企业拖欠中小企业款项的清理力度,加强源头治理。规划同时设定到2030年"防范化解拖欠中小企业账款长效机制基本建立"的目标。
在规划印发之前,国务院层面已对清欠工作作出直接部署。2026年8月21日,国务院总理李强主持召开国务院常务会议,部署进一步清理拖欠企业账款工作。会议指出,要实施好加快加力清理拖欠企业账款行动,压实主体责任,督促指导地方用好专项债券、专项再贷款等政策,打通"连环清"链条,切实提升清欠质量、严防新增拖欠;要大力整治大企业拖欠中小企业账款问题,健全行业账款支付规则,分行业明确合理账期和支付条件,细化拖欠企业账款失信行为认定标准;加强大企业支付行为监管,强化反不正当竞争执法,严格账款信息披露要求,规范管理非现金支付工具。资金端已有动作:2026年1—8月用于存量政府投资项目的新增专项债累计发行8901亿元,超出一揽子化债方案中每年8000亿元的额度,其中相当部分可用于消化政府拖欠账款。
从条例施行到"十五五"规划部署,再到国务院常务会议推进,政策脉络清晰:对机关、事业单位拖欠,重点是用好专项债券、专项再贷款打通"连环清"链条,提升清欠质量、严防新增拖欠;对大型企业拖欠,则通过分行业明确合理账期、细化失信认定标准、强化支付行为监管和规范非现金支付工具(如压减应收账款电子凭证最长付款期限至6个月、禁止强制向关联保理公司融资)来约束。
从同生环境案可以看出,当行政协调与投诉渠道无法奏效时,司法诉讼仍是企业锁定债权、施加压力的必要手段。而合同中的利息条款,在此类案件中直接决定了逾期损失的量化依据,是事前防范的关键抓手。政策组合拳的意义在于,它在事前和事中增加了多层约束:投诉平台提供施压渠道,失信惩戒提高拖欠成本,源头治理压缩拖欠空间;专项债券与专项再贷款则从资金端为化解存量拖欠提供了现实路径。三者叠加,才可能把"胜诉"真正转换成"到账"。
04. 结语
同生环境诉宝丰县水利局案,是中小企业被拖欠账款的一个典型情形:项目已完工验收并交付使用,工程款却挂账七年,最终不得不诉诸法庭。案件尚未开庭,最终判决及执行情况——尤其是被告作为地方水利部门的偿付能力、以及当地能否纳入专项债清欠盘子——将直接影响回款效果。而"十五五"规划与国务院常务会议对清欠工作的部署,能否真正落地为中小企业的获得感,同样需要类似案件的实践检验。
另需看到,这已是清水源围绕同生环境牵出的第二线诉讼。此前,同生环境原管理层宋颖标、钟盛因合同诈骗、职务侵占、背信损害上市公司利益被追究刑事责任,涉案金额3.14亿元,两人分别被判合并执行有期徒刑十八年、十六年;股权转让纠纷经终审判决后,法院已将两人名下721.98万股公司股票划转至公司回购专户并于2026年3月12日完成注销。清水源亦因该刑事案件及业绩承诺事项涉嫌信息披露违法违规,于2025年1月被中国证监会立案,河南证监局同时认定公司2016—2018年年度报告存在会计差错。一家公司的应收账款问题,往往与内控、并购整合、历史遗留问题纠缠在一起——这也提醒行业:清欠不只是催收部门的事,合同管理、证据留存、及时行权与并购尽调,共同构成守护现金流不可替代的基本功。
来源:中国水网